Het probleem
Een founder had een kredietproduct dat alleen werkt als drie lastige dingen samen werken: bepalen wat iemand kan lenen, dat geld binnen seconden bij hem krijgen, en het weer terughalen. Dat kant-en-klaar inkopen betekent een kaartprogramma, een partij voor de kredietbeoordeling en een bankkoppeling. Drie contracten, en maanden voordat iemand het kan proberen.
Wat we bouwden
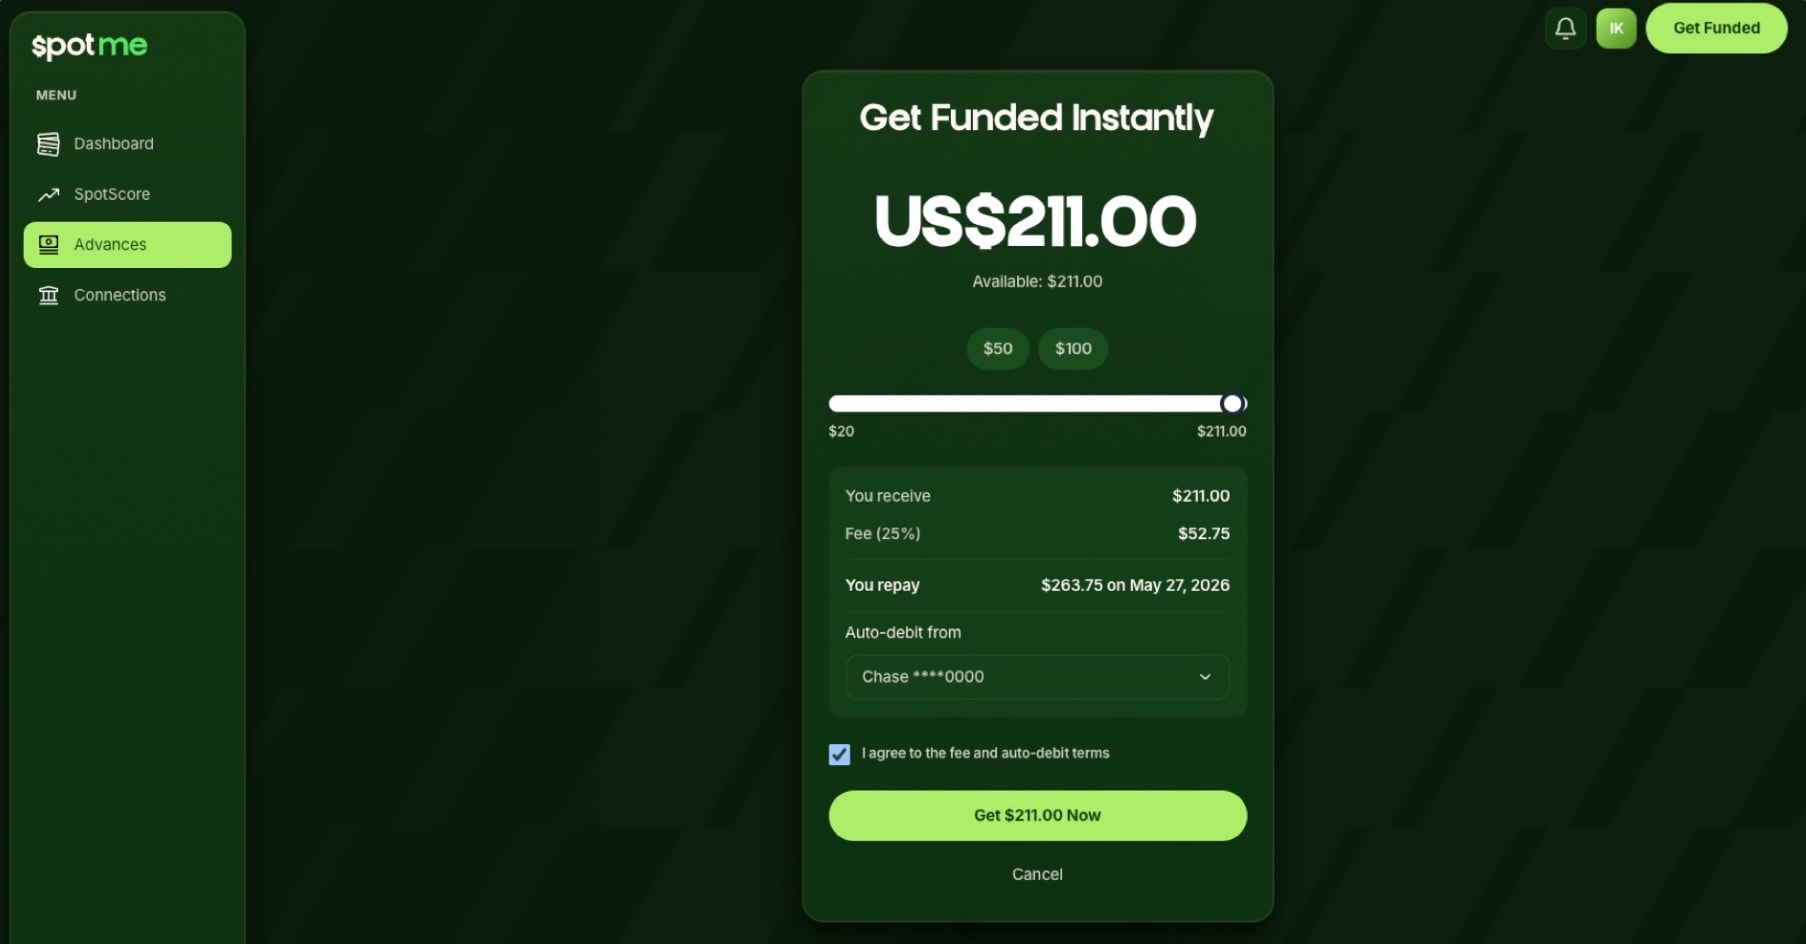
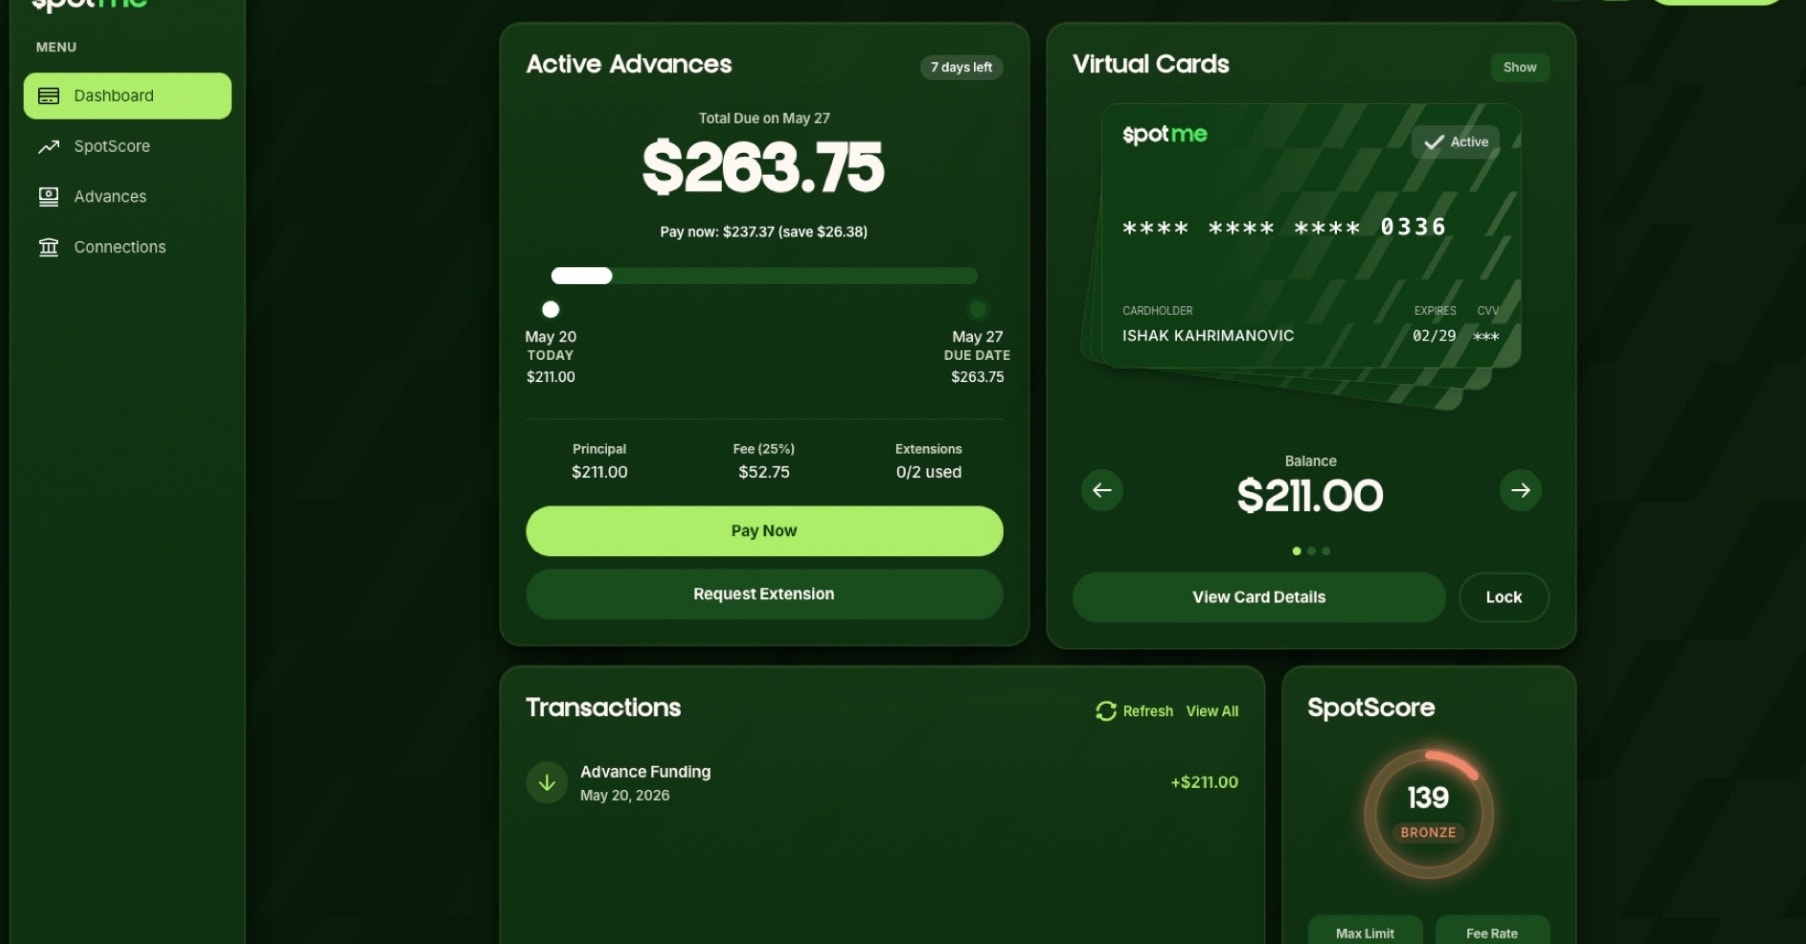
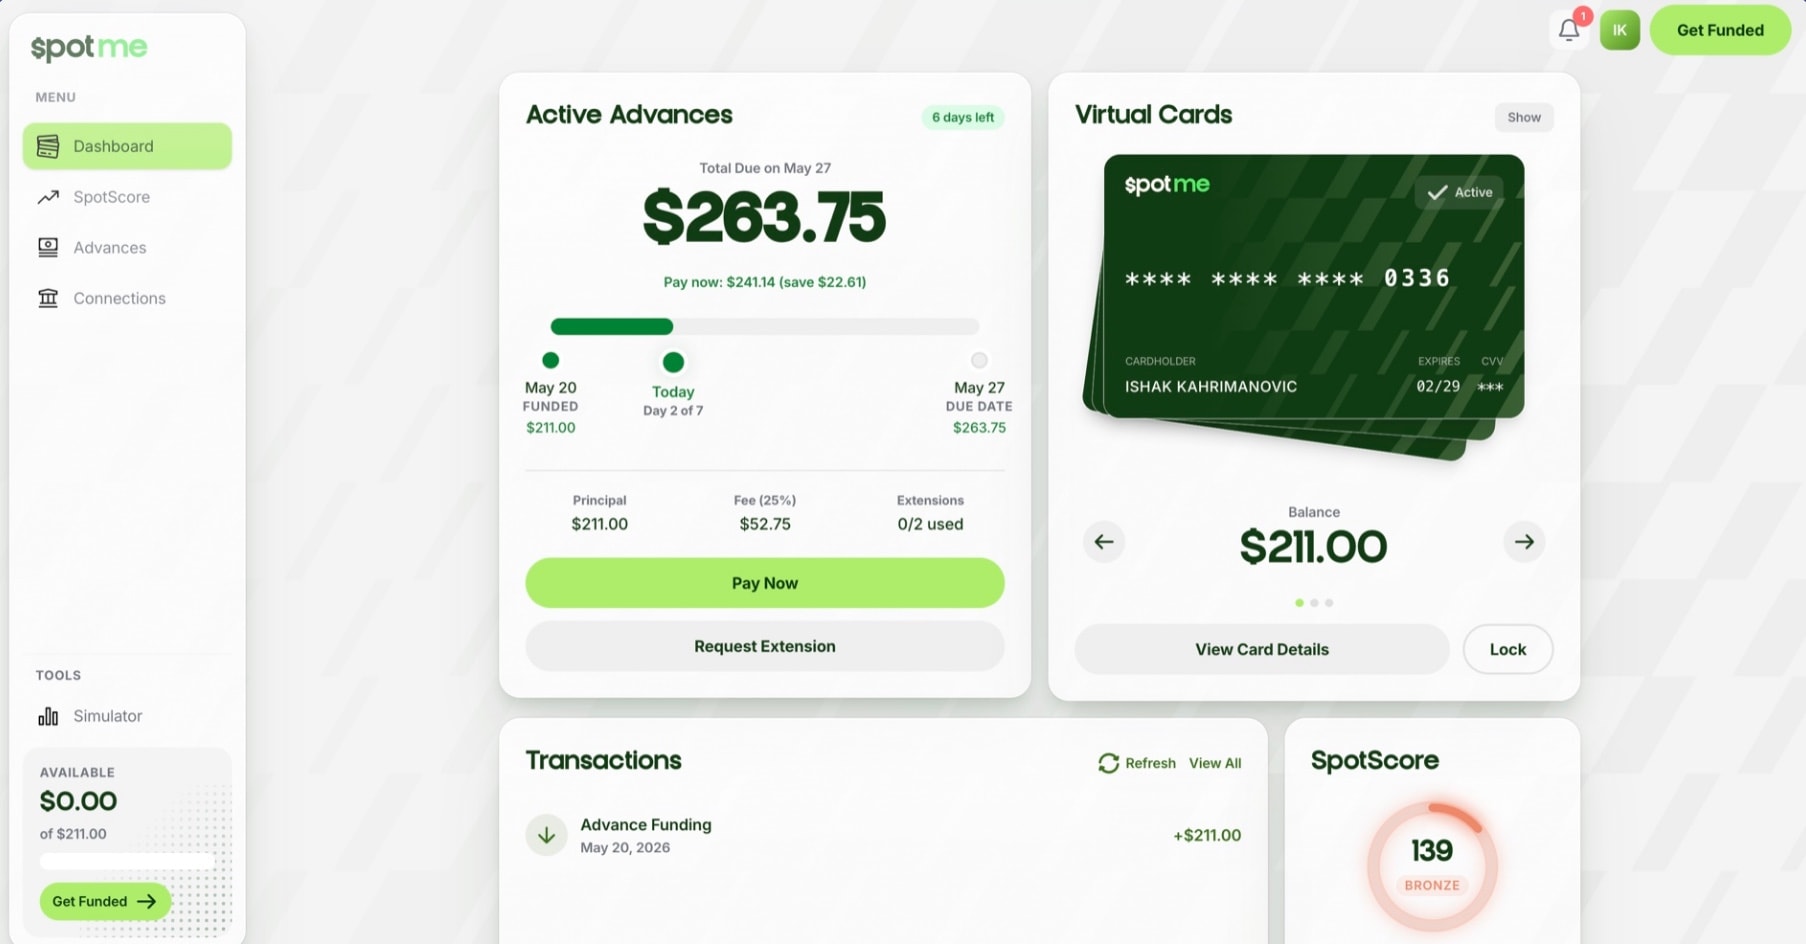
Eén getypeerde backend voor native iOS, native Android en het web, zodat inloggen en een saldo zich overal hetzelfde gedragen. De kredietbeoordeling leest twaalf maanden banktransacties via Plaid en scoort op stabiliteit van inkomen, kasstroom en terugbetaalgedrag. Daar komt een niveau en een limiet in euro's uit, in plaats van een ja of nee. Het geld loopt via Stripe: Issuing maakt de virtuele kaart, Identity doet de identiteitscontrole, Payment Intents en microstortingen verifiëren de rekening voor automatische incasso. Elke autorisatie op de kaart wordt live beantwoord door onze eigen regels in plaats van overgelaten aan de standaardinstellingen.
Het resultaat
Dertig dagen van niets naar een werkend product: een echt voorschot, op een echte kaart, terugbetaald van een echte bankrekening. De founder kon het voorleggen aan gebruikers en uitvinden of iemand het wilde, en dat was op dat moment het enige dat telde.